Cuối mỗi quý, không ít giám đốc bệnh viện đối mặt với một nghịch lý: báo cáo doanh thu BHYT vẫn tăng, nhưng tiền mặt trong quỹ lại mỏng dần. Nguyên nhân thường không nằm ở hoạt động khám chữa bệnh, mà ở khoản phải thu từ cơ quan Bảo hiểm xã hội (BHXH) đang treo, chưa được quyết toán. Với những cơ sở có tỷ trọng nguồn thu BHYT lớn, công nợ BHXH nợ đọng không còn là con số kế toán đơn thuần mà trực tiếp quyết định bệnh viện có đủ tiền trả lương, mua thuốc và duy trì vận hành đúng kỳ hạn hay không. Bài viết này bàn cách quản lý công nợ BHXH nợ đọng từ góc quản trị: vì sao hồ sơ bị treo, nó ảnh hưởng dòng tiền ra sao và ban lãnh đạo cần giám sát, đốc thúc thế nào để chủ động hơn thay vì bị động chờ đợi.
 Ban giám đốc nghe báo cáo tiến độ quyết toán BHYT và dự báo dòng tiền hằng quý
Công nợ BHXH khác gì các khoản nợ viện phí thông thường
Bài viết Quản Lý Công Nợ Viện Phí đã bóc tách hai nhóm nợ chính: nợ của người bệnh đồng chi trả hoặc tự nguyện, và nợ của đơn vị bảo lãnh. Cả hai đều do bệnh viện chủ động ấn định hạn mức, đôn đốc và có thể ngừng cung cấp dịch vụ bảo lãnh nếu đối tác chậm trả. Công nợ BHXH vận hành theo một logic khác hẳn.
Khoản chi phí BHYT bệnh viện đã cung cấp dịch vụ, đã gửi hồ sơ lên Cổng giám định, nhưng chưa được cơ quan BHXH quyết toán, vẫn nằm trên sổ sách như phải thu. Khác biệt cốt lõi: tiến độ xử lý không do bệnh viện quyết định. Kế toán có thể chuẩn bị hồ sơ đúng hạn, đúng chuẩn, nhưng thời điểm dòng tiền thực sự về quỹ phụ thuộc vào chu kỳ giám định, thẩm định và quyết toán của cơ quan bảo hiểm. Đây là lý do công nợ BHXH cần một cơ chế giám sát riêng ở cấp lãnh đạo, không thể gộp chung cách xử lý với nợ người bệnh hay nợ bảo lãnh.
Ba nhóm nguyên nhân khiến hồ sơ BHYT bị treo kéo dài
Muốn kiểm soát công nợ BHXH, trước hết phải hiểu vì sao hồ sơ bị treo. Ba nhóm nguyên nhân lặp lại nhiều nhất trong thực tế vận hành:
- Gửi dữ liệu chậm hoặc chưa xác thực. Theo Điều 6 và Điều 7 Thông tư 48/2017/TT-BYT, cơ sở khám chữa bệnh phải gửi dữ liệu lên Cổng giám định ngay sau khi kết thúc lần khám hoặc đợt điều trị, và trong 07 ngày làm việc kể từ khi kết thúc khám chữa bệnh phải kiểm tra, hiệu chỉnh, xác thực và gửi dữ liệu đề nghị thanh toán. Hồ sơ gửi trễ mốc này hoặc thiếu bước xác thực điện tử sẽ bị cổng trả về, kéo lùi toàn bộ chu kỳ quyết toán của đợt đó.
- Vượt tổng mức thanh toán hoặc vượt dự toán được giao trong năm. Phần chi phí vượt ngưỡng phải chờ giải trình, thẩm định lại trước khi được xem xét thanh toán, kéo dài thời gian treo thay vì được quyết toán ngay theo kỳ thông thường.
- Hồ sơ bị xuất toán một phần sau giám định. Chỉ định cận lâm sàng chưa hợp lý, thiếu chứng từ hoặc bảng kê không khớp dữ liệu XML khiến một phần chi phí bị giám định viên loại ra, buộc bệnh viện phải bổ sung hồ sơ giải trình rồi chờ xét duyệt lại ở kỳ sau.
Sai lầm thường gặp: Nhiều bệnh viện chỉ theo dõi tổng số tiền công nợ BHXH mà không tách theo nguyên nhân treo. Kết quả là kế toán trưởng biết "đang nợ bao nhiêu" nhưng không biết phần nào sắp về, phần nào cần giải trình gấp, phần nào có nguy cơ mất hẳn vì xuất toán.
Vì sao nợ đọng kéo dài bào mòn dòng tiền vận hành
Cấu trúc chi phí của một bệnh viện phần lớn là chi phí cố định theo kỳ: lương nhân viên trả hằng tháng, hóa đơn nhà cung cấp thuốc và vật tư theo hạn thanh toán đã ký, chi phí điện nước, bảo trì thiết bị. Những khoản này không chờ được, bất kể nguồn thu BHYT đã về quỹ hay chưa.
Khi tỷ trọng doanh thu BHYT trong tổng doanh thu càng lớn, mức độ phụ thuộc vào tốc độ quyết toán của BHXH càng cao. Nếu công nợ nợ đọng vượt một vài kỳ liên tiếp mà không được xử lý, khoảng cách giữa dòng tiền ra cố định và dòng tiền vào phụ thuộc bên thứ ba sẽ nới rộng dần. Không ít cơ sở phải xoay bằng vay ngắn hạn ngân hàng để trả lương đúng hạn, hoặc thương lượng giãn nợ với nhà cung cấp thuốc, cả hai đều phát sinh chi phí tài chính hoặc rủi ro gián đoạn nguồn cung mà lẽ ra có thể tránh nếu công nợ được giám sát sát sao từ sớm.
| Khía cạnh | Công nợ người bệnh / bảo lãnh | Công nợ BHXH nợ đọng |
|---|---|---|
| Bên kiểm soát tiến độ | Bệnh viện chủ động | Phụ thuộc chu kỳ giám định, quyết toán của BHXH |
| Công cụ xử lý | Đôn đốc, hạn mức, ngừng bảo lãnh | Chuẩn hóa hồ sơ đầu vào, giải trình xuất toán |
| Chu kỳ thu hồi | Theo thỏa thuận, thường ngắn | Theo quý/năm, có thể kéo dài qua nhiều kỳ |
| Rủi ro chính | Nợ khó đòi cá nhân/đơn vị | Nợ đọng hệ thống ảnh hưởng dòng tiền toàn viện |
 Phòng tài chính kế toán rà soát danh sách công nợ BHYT nợ đọng trước kỳ họp giao ban
Bốn chỉ số ban lãnh đạo cần đưa vào báo cáo định kỳ
Kế toán công nợ theo dõi chi tiết từng hồ sơ, nhưng ban giám đốc cần một lớp chỉ số tổng hợp để ra quyết định mà không phải đọc từng dòng dữ liệu. Bốn chỉ số nên có mặt trong báo cáo tài chính hằng tháng trình ban lãnh đạo:
- Tỷ lệ công nợ BHXH trên tổng doanh thu BHYT: cho biết quy mô khoản treo so với nguồn thu, là căn cứ để đánh giá mức độ rủi ro dòng tiền.
- Số ngày chờ quyết toán bình quân: đo từ thời điểm gửi hồ sơ đến khi được quyết toán, giúp phát hiện sớm nếu chu kỳ đang kéo dài bất thường so với các kỳ trước.
- Tỷ lệ hồ sơ bị xuất toán hoặc bị cổng từ chối trên tổng hồ sơ gửi: chỉ số này phản ánh chất lượng đầu vào dữ liệu, nếu tăng liên tục nghĩa là quy trình lập hồ sơ ở các khoa đang có lỗ hổng cần chấn chỉnh.
- Dự báo dòng tiền vào theo kỳ quyết toán: ước tính số tiền dự kiến về quỹ theo từng quý dựa trên tiến độ xử lý hồ sơ hiện tại, làm cơ sở cân đối với các khoản chi cố định sắp tới.
Bốn chỉ số này không thay thế báo cáo công nợ chi tiết của bộ phận kế toán, mà là lớp tóm lược để ban lãnh đạo nhìn thấy xu hướng và ra quyết định đúng thời điểm, thay vì chỉ biết con số tổng khi đã phát sinh khó khăn về tiền mặt.
Quy trình đốc thúc thu hồi theo cấp trách nhiệm
Xử lý công nợ BHXH nợ đọng hiệu quả cần phân rõ ai làm gì ở từng cấp, tránh tình trạng hồ sơ treo mà không ai chịu trách nhiệm đẩy tiến độ:
- Kế toán BHYT rà soát danh sách hồ sơ theo trạng thái (chờ giám định, chờ quyết toán, bị xuất toán) hằng tuần, chuẩn bị hồ sơ giải trình cho các trường hợp bị treo do thiếu chứng từ.
- Kế toán trưởng tổng hợp số liệu công nợ theo bốn chỉ số nêu trên hằng tháng, đối chiếu với dự toán được giao trong năm, cảnh báo sớm nếu tỷ lệ nợ đọng có xu hướng tăng.
- Ban giám đốc đưa nội dung công nợ BHXH vào cuộc họp giao ban tài chính định kỳ, quyết định phương án xử lý khi tỷ lệ nợ đọng vượt ngưỡng cảnh báo, gồm cả việc làm việc trực tiếp với cơ quan BHXH cho các hồ sơ tồn đọng lâu.
Phân cấp rõ giúp mỗi khoản treo có người chịu trách nhiệm cụ thể theo từng giai đoạn, thay vì dồn hết về một đầu mối kế toán xử lý thủ công.
 Kế toán BHYT rà soát danh sách hồ sơ theo từng trạng thái xử lý trước khi báo cáo lên kế toán trưởng
Vai trò của phần mềm HIS trong giám sát công nợ ở cấp lãnh đạo
Dữ liệu công nợ BHXH nằm rải rác ở nhiều khâu: dữ liệu XML gửi cổng giám định, kết quả phản hồi xuất toán, hồ sơ giải trình bổ sung, tiến độ quyết toán theo từng kỳ. Nếu tổng hợp thủ công, ban lãnh đạo thường chỉ nhìn được bức tranh của quý trước khi quý mới đã bắt đầu.
MyHospital liên kết dữ liệu giám định BHYT ngay trên phần mềm quản lý bệnh viện, tự động phân loại công nợ theo trạng thái hồ sơ và cảnh báo khi tỷ lệ nợ đọng vượt ngưỡng đã thiết lập. Ban giám đốc xem báo cáo dự báo dòng tiền theo thời gian thực thay vì chờ tổng hợp cuối quý, chủ động cân đối chi tiêu trước khi khoản treo ảnh hưởng đến vận hành.
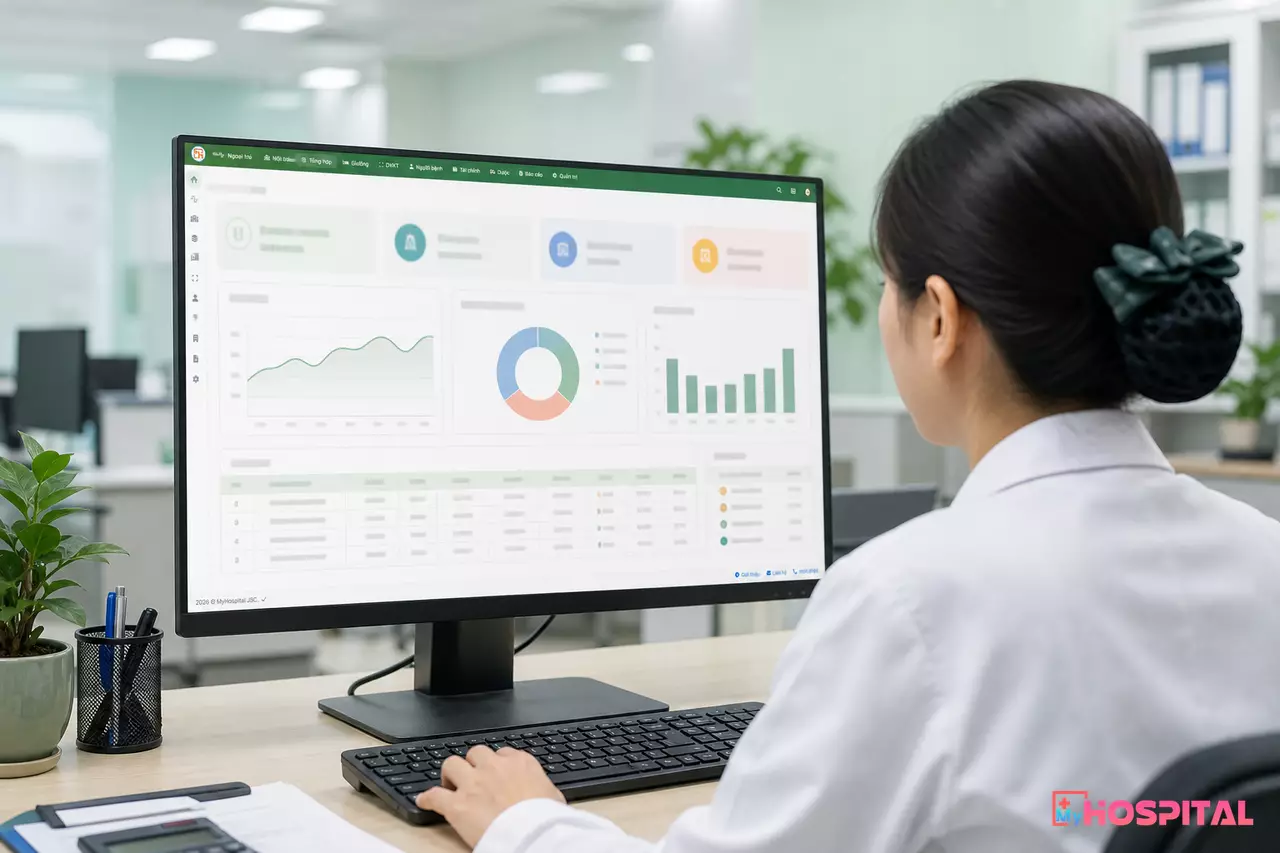 Kế toán trưởng theo dõi tiến độ quyết toán BHYT theo thời gian thực trên phần mềm HIS
Bệnh viện có quy trình theo dõi công nợ BHXH rõ ràng thường xử lý cùng một mức độ nợ đọng nhanh hơn đáng kể so với nơi chỉ tổng hợp thủ công cuối kỳ, đơn giản vì vấn đề được phát hiện và giải trình ngay khi hồ sơ vừa bị treo, không phải chờ đến lúc dòng tiền đã căng thẳng. Muốn hiểu toàn cảnh nghiệp vụ viện phí và giám định BHYT, xem thêm cẩm nang quản lý viện phí và giám định BHYT.
Đưa công nợ BHXH vào lịch họp giao ban tài chính hằng tháng
Quản lý công nợ BHXH nợ đọng không phải việc làm một lần rồi để đấy. Chu kỳ giám định, quyết toán thay đổi theo từng năm tài chính, dự toán được giao cũng điều chỉnh theo thực tế sử dụng quỹ BHYT của từng cơ sở. Cách bền vững nhất là đưa bốn chỉ số công nợ vào lịch họp giao ban tài chính hằng tháng, để ban lãnh đạo luôn có bức tranh cập nhật thay vì phản ứng khi khoản treo đã ảnh hưởng đến khả năng chi trả.