Cuối tháng, kế toán trưởng một bệnh viện đa khoa khu vực mở bảng tổng hợp và thấy dòng "phải thu viện phí" nằm ở mức vài tỷ đồng. Con số đó đã đứng yên ba tháng liền. Không ai biết bao nhiêu trong đó là người bệnh vừa ra viện tuần trước, bao nhiêu là khoản từ quý đầu năm mà thu ngân đã đổi ca hai lần. Tiền không biến mất, nhưng nó nằm ngoài tài khoản đúng vào lúc bệnh viện cần trả tiền thuốc, vật tư cho nhà cung cấp.
Báo cáo công nợ viện phí sinh ra để trả lời những câu như vậy. Bài này đi qua cách chia khoản phải thu, các chỉ số nên theo dõi, nhịp rà soát giữa phòng Tài chính - Kế toán và các khoa, cùng cách dựng báo cáo trực tiếp từ dữ liệu HIS thay vì ghép từ nhiều file Excel.
Công nợ viện phí gồm những khoản nào
Gọi chung là "nợ viện phí" dễ khiến báo cáo trộn lẫn những thứ khác bản chất. Trước khi dựng báo cáo, nên tách khoản phải thu thành các nhóm có người đòi và cách xử lý riêng.
| Nhóm khoản phải thu | Nguồn phát sinh | Ai làm việc với bên nợ |
|---|---|---|
| Người bệnh còn thiếu khi ra viện | Tổng chi phí vượt tạm ứng, người bệnh chưa đủ tiền | Thu ngân viện phí, công tác xã hội |
| Tạm ứng chưa quyết toán | Hồ sơ nội trú đã ra viện nhưng chưa chốt | Khoa điều trị, bộ phận hồ sơ |
| Phần đồng chi trả BHYT chưa thu | Người bệnh có thẻ nhưng chưa nộp phần cùng chi trả | Thu ngân viện phí |
| Đơn vị bảo lãnh viện phí | Bảo hiểm thương mại, doanh nghiệp bảo lãnh | Kế toán công nợ |
| Hợp đồng khám sức khỏe, khám doanh nghiệp | Đơn vị ký hợp đồng thanh toán sau | Kế toán công nợ, phòng Kinh doanh |
Khoản thanh toán BHYT còn chờ giám định là chuyện khác: nó thuộc quy trình quyết toán với cơ quan bảo hiểm xã hội và có báo cáo riêng. Đưa nó chung vào công nợ viện phí sẽ làm tỷ lệ thu hồi trông thấp một cách giả tạo.
Bài quản lý công nợ viện phí đã trình bày quy trình theo dõi và nhắc nợ từng khoản. Phần dưới tập trung vào lớp báo cáo nằm trên quy trình đó, thứ ban giám đốc và kế toán trưởng nhìn vào để quyết định.
Báo cáo công nợ viện phí bắt đầu từ bảng tuổi nợ
Bảng tuổi nợ (aging report) chia khoản phải thu theo số ngày kể từ lúc phát sinh. Nó trả lời ngay câu hỏi "tiền nằm ở đâu và nằm bao lâu".
| Tuổi nợ | Số khoản | Số tiền | Tỷ trọng |
|---|---|---|---|
| Dưới 30 ngày | |||
| 30-60 ngày | |||
| 61-90 ngày | |||
| Trên 90 ngày |
Quy luật chung của mọi loại khoản phải thu: nợ càng cũ càng khó đòi. Địa chỉ liên lạc cũ đi, người bảo lãnh quên, hồ sơ chứng từ thất lạc. Nếu tỷ trọng nhóm trên 90 ngày tăng qua từng quý, vấn đề nằm ở khâu nhắc nợ chứ ít khi nằm ở người bệnh.
Một vài lưu ý khi dựng bảng:
- Tính tuổi nợ từ ngày ra viện hoặc ngày kết thúc dịch vụ, không tính từ ngày nhập viện. Nếu tính từ ngày nhập, người bệnh nằm điều trị dài ngày sẽ bị đánh dấu quá hạn khi họ còn đang nằm giường.
- Mốc phân nhóm cố định giữa các kỳ. Đổi mốc giữa chừng làm không so sánh được xu hướng.
- Nêu tên khoản lớn. Với nhóm trên 90 ngày, báo cáo nên liệt kê từng khoản vượt một ngưỡng do cơ sở tự đặt, kèm tên người phụ trách đòi. Gộp thành một con số tổng là cách nhanh nhất để khoản nợ rơi khỏi tầm mắt.
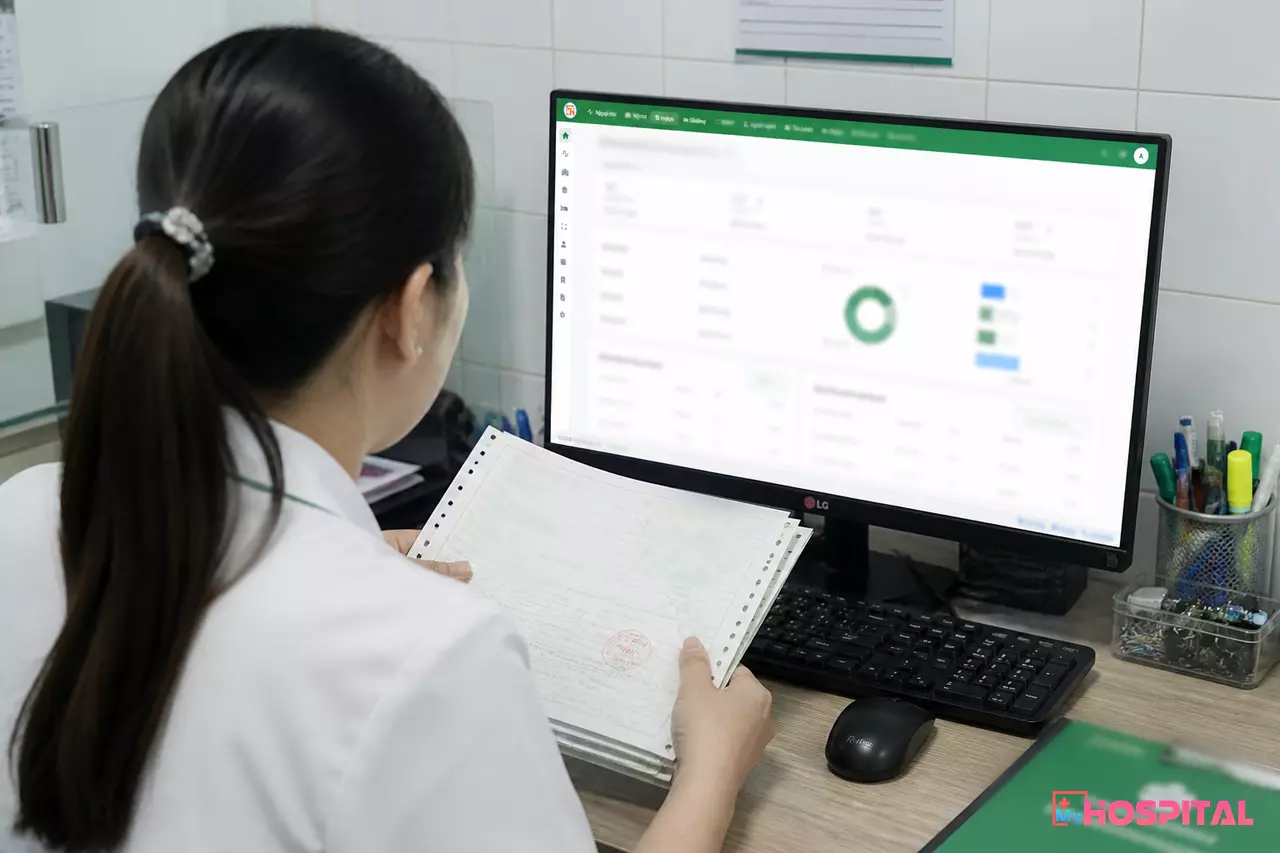 Kế toán viện phí đối chiếu phiếu thu và hồ sơ ra viện với bảng tuổi nợ trên HIS
Những chỉ số cần đặt cạnh bảng tuổi nợ
Một bảng tuổi nợ cho biết tình trạng tại một thời điểm. Muốn biết công tác thu hồi đang tốt lên hay xấu đi cần thêm vài chỉ số có thể tính từ dữ liệu HIS.
- Tỷ lệ thu hồi trong kỳ: số tiền nợ thu được trong kỳ chia cho tổng số nợ đầu kỳ cộng nợ phát sinh mới. Theo dõi theo tháng, so với cùng kỳ năm trước.
- Số ngày thu tiền bình quân (DSO): lấy dư nợ phải thu chia cho doanh thu bình quân mỗi ngày. DSO tăng nghĩa là tiền về chậm dần, dù doanh thu vẫn đẹp.
- Tỷ lệ nợ trên 90 ngày: phần nợ cũ trên tổng dư nợ. Đây là chỉ số cảnh báo sớm cho rủi ro không thu hồi được.
- Công nợ theo khoa: khoa nào phát sinh nợ nhiều nhất so với doanh thu của chính khoa. Khoa có tỷ lệ cao thường vướng ở khâu thu tạm ứng đầu vào chứ không phải ở khâu đòi nợ cuối.
- Công nợ theo đối tượng thanh toán: BHYT đồng chi trả, thu phí trực tiếp, bảo lãnh. Mỗi nhóm có tốc độ thu hồi khác hẳn nhau.
Sai lầm thường gặp: Chỉ nhìn tổng dư nợ giảm là mừng. Dư nợ có thể giảm vì kế toán điều chỉnh, xóa khoản cũ chứ không phải vì thu được tiền. Luôn đọc cùng tỷ lệ thu hồi thực tế và chi tiết các bút toán điều chỉnh trong kỳ.
Về tương quan với doanh thu, bài báo cáo doanh thu viện phí hướng dẫn bộ chỉ số tài chính cốt lõi cho ban giám đốc. Công nợ nên được đọc song song với bộ chỉ số đó, vì doanh thu ghi nhận chưa phải là tiền đã về.
Phân tích công nợ theo khoa để tìm nguyên nhân gốc
Cùng một con số nợ, nguyên nhân có thể rất khác nhau tùy khoa. Khi tách theo khoa, thường thấy ba kiểu.
Khoa cấp cứu phát sinh nợ vì người bệnh vào viện không mang theo giấy tờ hay tiền, người nhà đến sau. Khoa nội trú dài ngày phát sinh nợ vì tạm ứng ban đầu thấp hơn chi phí thực tế, không ai nhắc bổ sung giữa chừng. Khoa khám bệnh theo yêu cầu phát sinh nợ vì đơn vị bảo lãnh thanh toán chậm.
Với từng kiểu, biện pháp khác nhau:
- Cấp cứu: lập sẵn quy trình ghi nhận người thân, địa chỉ và hẹn thanh toán ngay khi ổn định, có công tác xã hội tham gia.
- Nội trú: cài cảnh báo khi chi phí lũy kế chạm một tỷ lệ so với tạm ứng, để điều dưỡng hoặc thu ngân nhắc người nhà bổ sung.
- Khám theo yêu cầu, hợp đồng doanh nghiệp: ký điều khoản thanh toán rõ ràng và gắn kế toán công nợ theo dõi hạn.
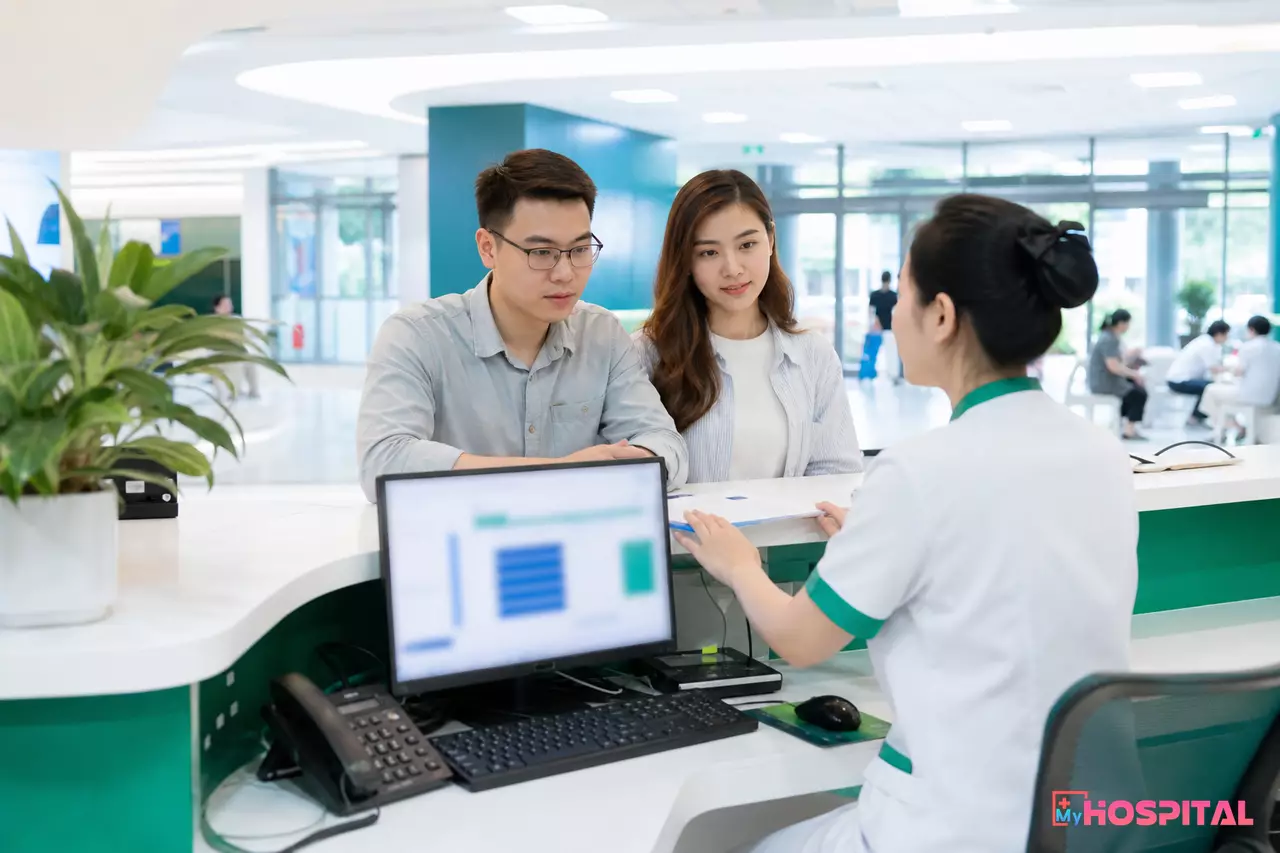 Phần lớn công nợ nội trú được quyết định ở quầy xuất viện: thu đủ hay để lại số dư
Nhiều cơ sở bỏ qua khoản mất nhỏ ở từng ca vì cho là không đáng. Cộng lại cả năm, chúng nằm trong danh sách những lỗ hổng doanh thu đã nêu ở bài chống thất thu viện phí.
Nhịp rà soát giữa phòng Tài chính - Kế toán và các khoa
Báo cáo đẹp mà không ai họp thì chỉ nằm trong thư mục. Một nhịp rà soát gọn, có người chịu trách nhiệm cụ thể, hiệu quả hơn nhiều một buổi họp lớn mỗi quý.
| Tần suất | Ai tham gia | Nội dung |
|---|---|---|
| Hằng tuần | Kế toán công nợ, thu ngân trưởng | Danh sách khoản mới quá 30 ngày, phân công nhắc nợ |
| Hằng tháng | Kế toán trưởng, đại diện các khoa | Tuổi nợ theo khoa, các khoản trên 60 ngày, nguyên nhân |
| Hằng quý | Ban giám đốc, Kế toán trưởng | DSO, tỷ lệ thu hồi, đề xuất xử lý khoản không thu được |
Ở cuộc họp tháng, nên yêu cầu mỗi khoa trả lời một câu: "Trong số khoản trên 60 ngày của khoa, khoản nào có thể thu nếu được hỗ trợ gì?". Câu hỏi hẹp như vậy cho ra việc làm cụ thể, khác hẳn câu "khoa có ý kiến gì không".
 Họp rà soát hằng tháng: mỗi khoản trên 60 ngày có tên người phụ trách và hạn xử lý
Dựng báo cáo công nợ viện phí từ dữ liệu HIS
Khi công nợ nằm trong sổ tay của thu ngân, file Excel của kế toán và một bảng khác ở phòng Kế hoạch tổng hợp, ba con số sẽ lệch nhau. Mất một ngày đầu tháng chỉ để thống nhất xem con số nào đúng.
Dữ liệu cần có sẵn trong HIS để báo cáo tự chạy:
- Mã hồ sơ, ngày vào, ngày ra, khoa điều trị.
- Tổng chi phí, số đã thu, tạm ứng, phần BHYT chi trả, phần còn thiếu.
- Đối tượng thanh toán, đơn vị bảo lãnh nếu có.
- Lịch sử mỗi lần nhắc nợ: ngày, người nhắc, kết quả, hẹn thanh toán.
- Người phụ trách khoản nợ.
Ba điểm vận hành đáng kiểm tra khi cấu hình:
- Khoản nợ phát sinh ngay lúc chốt viện phí ra viện, không nhập tay lại sau. Nhập lại là nguồn lệch số đầu tiên.
- Tiền thu về sau (chuyển khoản, quét mã) tự động gạch vào đúng khoản nợ, không để thu ngân đối chiếu bằng mắt.
- Mọi bút toán xóa hoặc điều chỉnh nợ có người phê duyệt và để lại dấu vết, hiện trong báo cáo kỳ.
Phân hệ tài chính của giải pháp tài chính và nhà thuốc trên MyHospital gom thu ngân, tạm ứng, quyết toán và công nợ vào cùng một nguồn dữ liệu, nên báo cáo tuổi nợ và dư nợ theo khoa lấy trực tiếp từ đó.
Việc cần làm trong tháng tới
Nếu cơ sở chưa có báo cáo công nợ riêng, đừng chờ bộ chỉ số hoàn chỉnh. Ba việc làm được ngay:
- Xuất danh sách toàn bộ khoản phải thu hiện tại, chia vào năm nhóm ở bảng đầu bài.
- Lập bảng tuổi nợ với bốn mốc và liệt kê tên các khoản trên 90 ngày.
- Đặt lịch họp tuần đầu tiên với thu ngân trưởng và kế toán công nợ, phân người cho từng khoản.
Sau một quý, so tỷ lệ thu hồi và DSO với số đầu kỳ. Con số chênh lệch cho biết quy trình có đang đi đúng hướng hay không.
Bạn muốn xem báo cáo tuổi nợ và công nợ theo khoa chạy trên dữ liệu viện phí của chính cơ sở mình? Đăng ký trải nghiệm phân hệ tài chính của phần mềm quản lý bệnh viện MyHospital để đội kế toán xem thử trên dữ liệu thật.